הטמעת בינה מלאכותית במחלקת כספים: מבקרה ועד החזר השקעה (ROI)
הדגמה מרשימה אינה תהליך פיננסי שאפשר לסמוך עליו. כך בונים הטמעת AI במחלקת כספים: איכות נתונים, הרשאות, אימות תוצאות ומדידת החזר השקעה.
תשובה מהירה (Zero-Click Answer):
הטמעת בינה מלאכותית במחלקת כספים חייבת להתחיל מתהליך עסקי צר ומוגדר, סידור נתוני מקור והפרדה קשיחה בין חישובים מבוקרים לניסוח פרשנות — ולא מבחירת כלי ה-AI המרשים ביותר. כדי להבטיח אמינות חשבונאית מלאה והחזר השקעה (ROI) חיובי, על מנהל הכספים (CFO / חשב) לקבוע בעלות אנושית ברורה (Human-in-the-Loop), לבסס מסלול ביקורת (Audit Trail) שמאפשר שחזור של כל מספר מול מערכת ה-ERP (כגון Priority או NetSuite), ולמדוד תועלת נטו בניכוי שעות הבקרה, ההדרכה והתחזוקה.
ההנהלה או הדירקטוריון רואים הדגמה: מעלים קובץ אקסל, שואלים שאלה בצ'אט, ובתוך שניות מקבלים ניתוח רווחיות, גרפים צבעוניים ודוח מנהלים מרשים. השאלה הבאה כמעט מתבקשת: "למה במחלקת הכספים שלנו עדיין עובדים שעות נוספות על סגירת החודש ולא מפיקים דוחות ככה?"
אבל מנהל הכספים רואה משהו אחר לגמרי. הוא חייב לדעת: מאיזה חשבון ב-GL הגיע כל מספר? האם הסכומים כוללים את כל פקודות החתך וההפרשות? מי מורשה לגשת לנתוני השכר והרווחיות? מי לוקח אחריות אם המודל הזה מספר שגוי? ומה קורה כשתבנית הקובץ ב-ERP משתנה בחודש הבא?
זהו הפער המהותי שבין הדגמה שיווקית מוצלחת לבין תהליך פיננסי תפעולי שאפשר לסמוך עליו בכל חודש מחדש.
הטמעת בינה מלאכותית בצוותי כספים וחשבות בישראל צריכה להתחיל מארכיטקטורת נתונים, נהלי עבודה ובקרות פנימיות. במדריך זה נבנה מסגרת עבודה מעשית: כיצד לבחור משימה ראשונה לפיילוט, איך לבודד סיכונים, ואיך לוודא שההשקעה מייצרת החזר כלכלי אמיתי ולא רק כותרות.
למה הדגמה מרשימה אינה מספיקה למחלקת כספים?
בדוח כספי להנהלה או לדירקטוריון, ניסוח מלוטש אינו תחליף למספר מדויק. מודל שפה גדול (LLM) מסוגל לנסח טיעון משכנע ביותר גם כשהוא מבוסס על שלילת נתונים או על הזיה מתמטית.
נניח שכלי AI מציג ירידה של 8% ברווחיות הגולמית של קו מוצרים מרכזי. לפני שה-CFO או המנכ"ל מקבלים החלטה אסטרטגית לייקר מחירים או לעצור שיווק, נדרש אימות חשבונאי קפדני:
- שלמות הנתונים: האם הדוח כלל את כל החשבוניות והזיכויים שנרשמו בתקופה, או שחלקם נקלטו באיחור?
- התאמת תקופות (Matching Principle): האם ההכנסות ועלות המכר מתייחסות לאותה תקופת דיווח מדויקת?
- הגדרות חשבונאיות: האם חישוב הרווחיות בוצע בהתאם לכללי החברה (למשל, האם עלויות שילוח ואריזה הועמסו על עלות המכר או נרשמו בהוצאות מכירה)?
- שערי חליפין והתאמות מט"ח: האם שינויי שער הדולר/אירו הופרדו מהרווחיות התפעולית?
- שחזור מלא (Auditability): האם ניתן להתחקות אחר המספר הסופי שלב-אחר-שלב עד לרמת התנועה הבודדת בספר החשבונות?
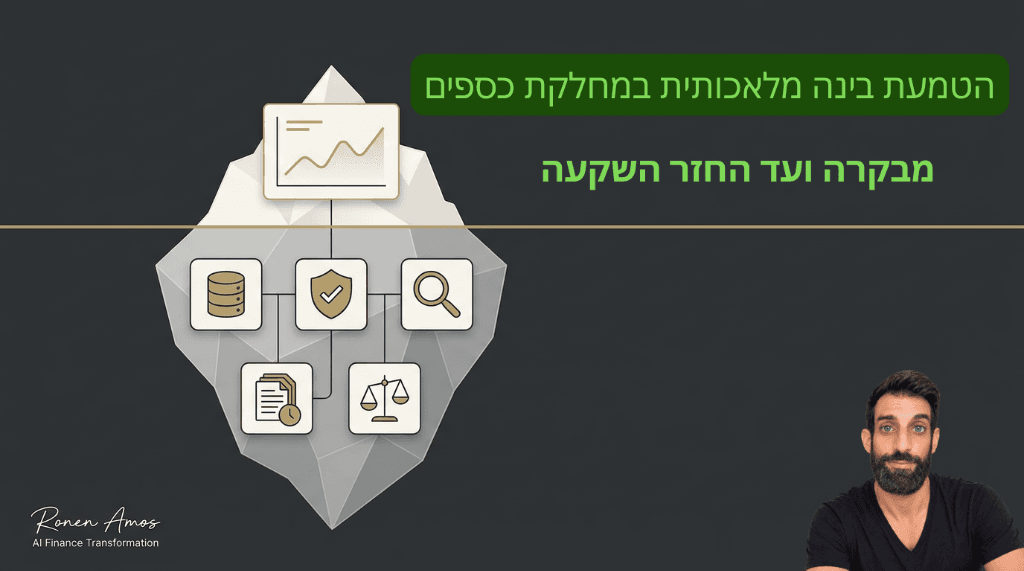
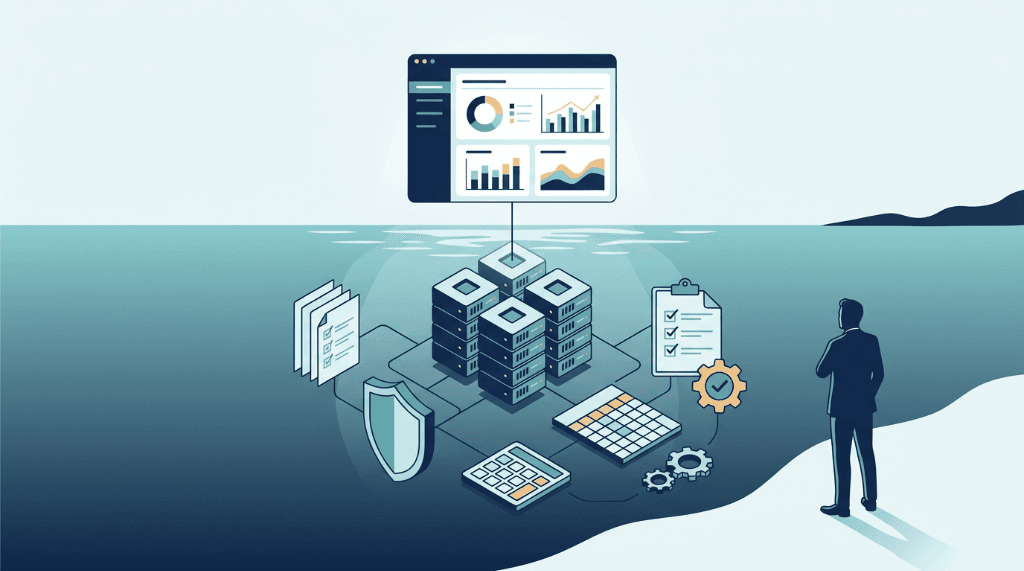
המסך היפה והתובנה הכתובה הם רק קצה הקרחון שמעל המים. העבודה המקצועית האמיתית שמעניקה שקט נפשי מתרחשת מתחת לפני השטח — במבנה הנתונים, בהרשאות ובבקרות.
ארבעה אתגרים שצריך לפתור לפני שמרחיבים את השימוש
⚠️ ארבעת צווארי הבקבוק בהטמעת AI פיננסי
- היעדר מדיניות וכללי שימוש ברורים: ללא נוהל מוגדר, עובדים עשויים להזין מספרי תעודות זהות, משכורות או חוזים סודיים לחשבונות AI ציבוריים.
- קושי בשחזור שרשרת ההסקה: באקסל ניתן לעקוב אחר תאים בנוסחה (Trace Precedents). תשובה טקסטואלית ממודל שפה אינה מספקת שרשרת חישוב מובנית ללא ארכיטקטורה מתאימה.
- תחזוקה מתמשכת מעבר להדגמה: שינוי בשם עמודה ב-ERP או עדכון גרסת מודל עלולים לשבור את התהליך ולשנות את התוצאות ללא התראה.
- זמן שנחסך אינו שווה אוטומטית לחיסכון כספי: שעות שהתפנו מייצרות ערך עסקי רק אם הן מנותבות למשימות בעלות תשואה גבוהה (אנליזה, בקרות או תכנון אסטרטגי).
כפי שהרחבנו במאמר על טעויות בארכיטקטורת תיבת המייל של ה-CFO, הזנת מידע לא מבוקר לכלי בינה מלאכותית מייצרת חשיפה לא רק להזיות מקצועיות אלא גם לפרצות אבטחה.
איך מטמיעים בינה מלאכותית במחלקת כספים? שישה שלבים מעשיים
שלב 1: בוחרים תהליך צר ובעל אחריות מוגדר
אל תתחילו מהצהרות כוללניות כמו "הטמעת AI בכל מחלקת הכספים". בחרו משימה אחת ממוקדת, מוגדרת היטב, עם מקור נתונים מאומת ותוצאה שניתן להשוות מול הביצוע ההיסטורי.
- דוגמה מצוינת לפיילוט ראשון: הכנת טיוטת הסבר לסטיות ברווח הגולמי לפי קו מוצרים, על בסיס דוח ביצוע חודשי מאושר.
- הגדרת בעלות: קבעו מי מפעיל את התהליך, מי בודק את הפלט ומי מאשר את הדוח הסופי. האחריות המקצועית נשארת תמיד אצל איש הכספים ולא אצל המודל.
שלב 2: מסדרים את הנתונים וההרשאות (Data Hygiene & Access)
לפני שמנסחים פרומפט כלשהו, מוודאים שלושה תנאי סף:
- איכות ושלמות: האם הנתונים בקובץ מעודכנים, סגורים ומיושרים לתקופת הבדיקה?
- אחידות מונחים: האם מחלקת המכירות ומחלקת הכספים מגדירות "הכנסה" ו"תקופת הכרה בהכנסה" באותו אופן בדיוק?
- בקרת גישה (Least Privilege): האם למשתמש ולכלי יש גישה אך ורק לשדות ההכרחיים למשימה זו?
בנוסף, ודאו שתנאי השירות של הכלי (Enterprise Privacy) מבטיחים שנתוני החברה אינם נשמרים לצורכי אימון מודלים ציבוריים.
שלב 3: מפרידים בצורה קשיחה בין חישוב מתמטי לבין ניסוח הסבר
זהו כלל הזהב של AI Finance: לעולם אל תתנו למודל שפה לבצע פעולות חשבונאיות מצטברות.
חישובים, אחוזים והפרשים צריכים להתבצע בנוסחאות מבוקרות (Excel, Power Query או Python). המודל מקבל את המספרים המחושבים ומתבקש אך ורק לסנן חריגים ולנסח טיוטת הסבר מילולית.
כדי לעבוד נכון, השתמשו בהנחיות קשיחות ובפורמט פלט מובנה. להלן פרומפט לדוגמה שתוכלו ליישם מיד:
👉 לחצו לצפייה בפרומפט מובנה: ניתוח סטיות רווח גולמי עם גבולות גזרה מחמירים STRUCTURED PROMPT
שלב 4: בונים מסלול בדיקה ותיעוד (Audit Trail)
לכל דוח שמופק בעזרת בינה מלאכותית, מתעדים באופן מסודר:
- שם קובץ המקור, תאריך השליפה וגרסת הנתונים ב-ERP.
- גרסת הפרומפט ששימשה לעיבוד.
- המודל והכלי שהופעלו.
- תוצאות הבדיקה המדגמית של החשב.
- חריגים שנמצאו, תיקונים שבוצעו וחתימת המאשר.
כאשר מכינים דוחות כספיים לביקורת חיצונית או לרשויות המס, מסלול תיעוד זה הוא ההוכחה לכך שתהליך הבקרה לא נפגע.
שלב 5: בוחרים פתרון לפי התהליך — לא לפי ההתלהבות
מחלקת הכספים יכולה לבחור בין שלוש חלופות יישום:
- כלי מדף קיימים (SaaS): מתאימים לתהליכים סטנדרטיים (סריקת חשבוניות ספקים, התאמות כרטיסי אשראי).
- פיתוח סוכנים וסקריפטים פנימיים: מתאים כאשר יש מערכות ייחודיות וצורך בשליטה מלאה בקוד (ראו מדריך סוכני ביקורת פיננסית).
- ליווי והטמעה מקצועיים: שילוב יועץ מומחה המשלב הבנה חשבונאית עמוקה לצד שליטה באוטומציות ובכלי AI כדי להקים את התשתית ולהכשיר את הצוות (ראו שירותי ייעוץ והטמעה).
שלב 6: מודדים תועלת נטו ומחשבים החזר השקעה (ROI)
מדידת ROI אמיתי של פרויקט AI במחלקת כספים אינה מסתכמת ב"כמה מהר המודל ענה". יש למדוד את המשוואה הבאה:
$$\text{Net Time Saved} = \text{Previous Manual Hours} - (\text{Run Time} + \text{Review Time} + \text{Maintenance Time})$$
אם הפקת דוח לקחה בעבר 10 שעות, וכעת היא לוקחת שעה אחת של הפקת AI ועוד 3 שעות של בדיקה ואימות קפדניים — החיסכון האמיתי הוא 6 שעות נטו בחודש. יש להשוות את השווי הכספי של השעות הללו מול עלויות הרישוי, הפיתוח וההדרכה של הצוות.
פיילוט לדוגמה: הסבר חודשי לסטיות ברווחיות
כך נראה פיילוט ממוקד בן 30 יום שניתן להתחיל בו כבר בסגירת החודש הקרובה:
| רכיב בתהליך | הגדרה מעשית |
|---|---|
| מטרת הפיילוט | הפקת טיוטת הסבר לסטיות ברווח הגולמי לפי קו מוצרים לסגירת חודש. |
| מקור הנתונים | דוח ביצוע מול תקציב מתוך מערכת ה-ERP (Priority / NetSuite) שאושר ע"י הנהלת החשבונות. |
| מנוע החישוב | נוסחאות אקסל / Power Query (שינוי בשקלים ושינוי באחוזים). |
| תפקיד ה-AI | סינון 3 הסטיות המשמעותיות ביותר, הצלבת הערות מנהלי המוצר וניסוח טיוטת סיכום להנהלה. |
| בקרת איכות | החשב מאמת את הסכומים מול ה-GL ומוודא שאין הסברים ספקולטיביים. |
| גורם מאשר | סמנכ"ל הכספים (CFO). |
| מדדי הצלחה | קיצור זמן סגירת הדוח מ-8 שעות ל-3 שעות, 0 שגיאות מהותיות שהגיעו להנהלה. |
שאלות נפוצות על בינה מלאכותית במחלקת כספים
מאיזה תהליך הכי נכון להתחיל?
מתהליך שחוזר על עצמו מדי חודש, מבוסס על קובץ נתונים מוגדר ומאפשר השוואה קלה מול ביצוע העבר. ניתוח סטיות תקציב או קליטת חשבוניות ספקים סטנדרטיות הם המועמדים הטבעיים ביותר.
האם פרומפט מדויק מונע טעויות לחלוטין?
לא. פרומפט טוב מגדיר גבולות גזרה ומפחית עמימות, אך הוא אינו מבטיח דיוק של 100%. הבטחת הדיוק מושגת רק באמצעות שילוב של נתוני מקור נקיים, חישובים מתמטיים מחוץ למודל ובקרה אנושית (Human-in-the-Loop).
האם מחלקת כספים צריכה לפתח מודל משלה?
ברוב המוחלט של המקרים — לא. פיתוח מודל עצמאי דורש משאבים עצומים ותחזוקה מתמדת. שימוש במודלים מובילים (כמו Claude, ChatGPT או Gemini) במסגרת חשבונות Enterprise מאובטחים, יחד עם ארכיטקטורת נתונים מסודרת, מספק מענה מצוין לצוותי כספים.
איך יודעים שהפיילוט הצליח וכדאי להרחיב אותו?
הפיילוט נחשב להצלחה אם התוצרים עמדו בכל דרישות הבקרה, נרשם חיסכון ברור בזמן נטו, נוצר תיעוד מסודר לביקורת, וצוות הכספים מרגיש ביטחון מלא בשימוש השוטף בכלי.
לפני הפרויקט הבא: שבע שאלות מפתח למנהל הכספים
לפני שאתם מאשרים פרויקט אוטומציה או AI במחלקה, הציגו שבע שאלות פשוטות:
- איזה תהליך בדיוק אנחנו רוצים לשפר, ומה מדד ההצלחה שלו?
- מהו מקור הנתונים המוסמך והיחיד שממנו מזינים את המערכת?
- האם המידע המועבר מאושר לפי מדיניות הפרטיות ואבטחת המידע של הארגון?
- מי האדם הספציפי שבודק, מאמת וחותם על התוצר?
- האם ניתן לשחזר כל מספר עד לחשבונית או לפקודת היומן המקורית?
- מהו נוהל הגיבוי והעבודה הידנית במקרה של תקלה או שינוי במערכת?
- מהי התועלת הכלכלית נטו לאחר שקלול זמני הבקרה, הרישוי והתחזוקה?
אלו אותן שאלות ביקורת וניהול סיכונים שמנהלי כספים מציגים בכל השקעה עסקית. האתגר כעת הוא ליישם את אותה משמעת מקצועית גם על כלי העבודה החדשים.
התחילו מתהליך קטן ומבוקר, הוכיחו ערך מובהק — ורק אז הרחיבו את השימוש.
הצעד הבא
הצעד הבא שלך הוא לעוד מידע, תוכן ומדריכים לפני כולם. הירשם לספריית התוכן AI Finance Transformation.
ללמוד ליישם, לא רק להכיר כלים
בקהילת AI Finance Transformation של רונן עמוס אנחנו מתמקדים ביישום מעשי של בינה מלאכותית לרואי חשבון, מנהלי כספים וחשבים — עם דגש על ארכיטקטורת תהליכים, בקרה הדוקה והחזר השקעה מדיד.
- 💬 הצטרפו לקהילת הוואטסאפ של AI Finance Transformation לשאלות, דיונים ותובנות מהשטח.
- 🎓 קורסי AI פיננסי מעשיים: הכשרה מעשית מקיפה לצוותי כספים וחשבות.
- 💼 שירותי ייעוץ והטמעת AI בארגונים: ליווי אישי של רונן עמוס רו"ח בבניית תהליכים מבוקרים ודשבורדים חכמים.
- 📊 איך לבנות דשבורד פיננסי מבוסס AI: מדריך מעשי להקמת שכבת אמת חשבונאית.
פוסטים קשורים
רוצה לשמוע עוד?
הזמן פגישת ייעוץ חינמית או הירשם לניוזלטר כדי לקבל עוד תכנים כאלו.