AI Finance: מדריך מעשי לאנשי כספים וחשבות
מדריך מעשי ל-AI Finance: ייעול דוחות, סגירת חודש, תחזיות ובקרות בעזרת AI, עם כללי בדיקה והטמעה שמותאמים לצוותי כספים בישראל.
תשובה מהירה (Zero-Click Answer):
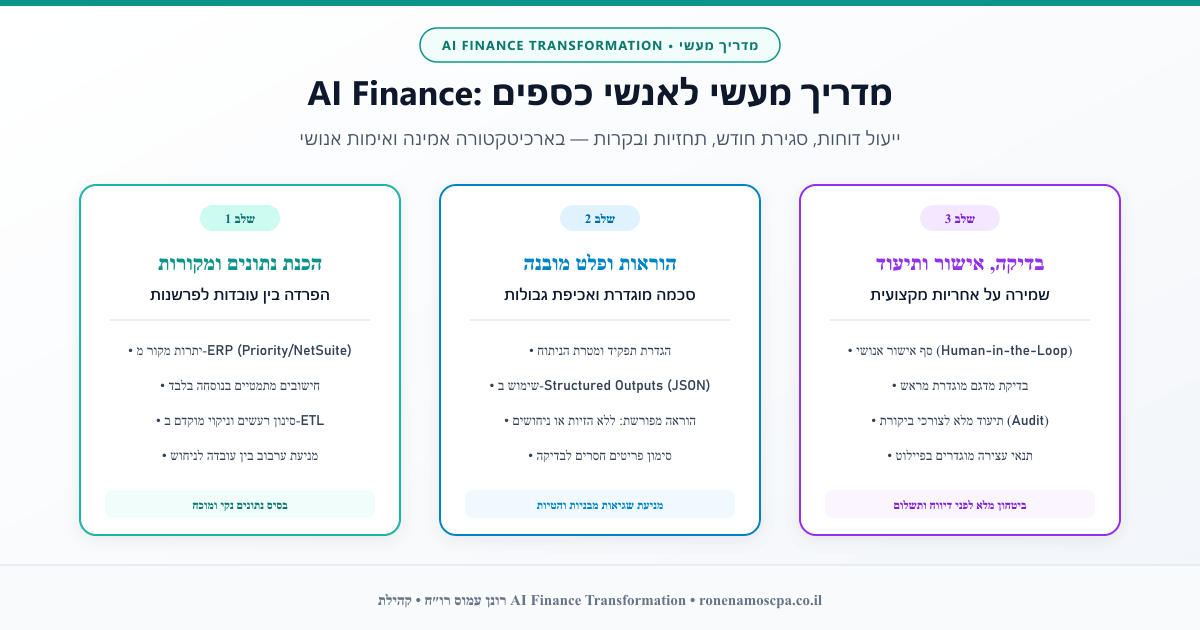
AI Finance הוא יישום של בינה מלאכותית, מודלי שפה גדולים (LLMs) ואוטומציה חכמה בתהליכי כספים וחשבות — לרבות סגירת חודש, הכנת דוחות ניהוליים, ניתוח סטיות תקציב מול ביצוע ותחזיות תזרים מזומנים. המטרה אינה החלפת שיקול הדעת האנושי אלא האצת איסוף וסינון המידע, סיווג אוטומטי של תנועות והפקת טיוטות ראשוניות לניתוח, כאשר האחריות, הבקרה והאישור נשארים תמיד אצל איש המקצוע. כדי להטמיע AI Finance בהצלחה בצוותי כספים בישראל (העובדים עם מערכות כמו Priority או NetSuite), יש להפריד בצורה קשיחה בין נתוני מקור לחישובים, לאכוף פלט מובנה (Structured Outputs), ולהתחיל בפיילוט של 30 יום עם ספי בקרה ידועים מראש.
בשיחות רבות שאני מקיים עם סמנכ"לי כספים, חשבים ומנהלי FP&A בקהילת AI Finance Transformation של רונן עמוס, עולה שוב ושוב אותו מתח: מצד אחד, ההנהלה מצפה ליותר תובנות עסקיות, למהירות בסגירת החודש ולתחזיות רציפות. מצד שני, חובת הזהירות המקצועית של איש הכספים אינה מאפשרת להמר על מודלים שעלולים להזות, לטעות במספרים או לערבב בין חודשים.
AI Finance אינו קסם ואינו תחליף לספר החשבונות; הוא שכבת סיוע והאצה. במדריך זה נפרק צעד-אחר-צעד מה כולל התחום, כיצד לבנות תהליך אמין שאינו מייצר סיכונים משפטיים או חשבונאיים, ואיך להתחיל בפיילוט ממוקד ומדיד בצוות הכספים שלכם.
מה כולל AI Finance — ומה הוא לא
AI Finance אינו כלי יחיד, מערכת ERP חדשה או "כפתור שלוחצים עליו וכל הדוחות מוכנים". מדובר בשם כולל לשילוב יכולות AI מתקדמות בתוך שרשרת הערך של מחלקת הכספים. בהתאם למשימה, המערכת מסוגלת לזהות דפוסים בנתונים פיננסיים, לחלץ שדות ממסמכים וחשבוניות, לנסח הסבר מילולי לסטיות או לענות על שאלות מתוך נתונים מאומתים שהוזנו אליה.
חשוב להפריד בצורה חדה בין שלושה סוגי טכנולוגיה שונים:
- אוטומציה מבוססת כללים (Rule-based Automation): ביצוע פעולות דטרמיניסטיות קבועות מראש (למשל, העברת שורת תנועה לחשבון ספק קבוע לפי ח.פ או קוד ספק ב-Priority).
- למידת מכונה (Machine Learning): מודלים סטטיסטיים שמזהים דפוסים היסטוריים, אנומליות, חיזוי מגמות או חריגות בספרי החשבונות.
- מודלי שפה גדולים (LLMs): מודלים המעבדים שפה טבעית, מסכמים מסמכים ומיילים, מייצרים טיוטות להסברים ניהוליים ומחלצים ישויות מטקסט חופשי.
לדוגמה, תהליך קליטת חשבוניות ספקים משלב את שלושתם: המערכת מחלצת שם ספק, תאריך וסכום ב-₪ מהחשבונית (מודל ראייה/שפה), מציעה סיווג חשבונאי על בסיס היסטוריית התנועות (למידת מכונה), ואז מעבירה את השורה לבדיקה ואישור של מנהל החשבונות לפני רישום פקודת היומן.
כלל ברזל חשבונאי: הצעת סיווג אינה פקודת יומן מאושרת, וסיכום מילולי של דוח אינו תחליף לדוח המקור המבוקר.
כלי AI עשוי לייצר תשובה שנשמעת משכנעת להפליא גם כשהיא שגויה לחלוטין (הזיה). לכן, הגישה הנכונה בקרב אנשי כספים אינה לבדוק "איזה מודל הכי מבריק", אלא לשאול: איזה שלב חוזר, שואב זמן וניתן לאימות פשוט מעכב כרגע את סגירת החודש?
למה AI משנה את עבודת הכספים
בצוות כספים ממוצע, חלק ניכר מהזמן של החשב והאנליסט אינו מוקדש לשיפוט עסקי או לפתרון בעיות מורכבות, אלא לטיפול סיזיפי במידע: איסוף קובצי אקסל, התאמת פורמטים, הצלבת יתרות, איתור חריגים וניסוח מיילים להסבר הפערים למנהלי מחלקות.
הבינה המלאכותית אינה מבטלת את הצורך בבקרה פנימית — היא מזיזה את מוקד הזמן של איש הכספים מהקלדה טכנית לבחינת מקרי קצה וקבלת החלטות.
הערך האמיתי אינו נמדד במספר המשימות שהעברתם למודל, אלא בשאלה האם התהליך שלכם הפך ליציב יותר, מהיר יותר וקל יותר לביקורת.
תרחישים מעשיים להמחשה:
- הנהלת חשבונות (AP): מתוך 120 חשבוניות ספקים בחודש, המערכת מחלצת נתונים ומציעה סיווג מדויק ל-90 חשבוניות סטנדרטיות. מנהל החשבונות מתמקד ב-30 החשבוניות החריגות ובודק מדגם מייצג מיתר התנועות לפי נוהל הבקרה.
- סגירת חודש: מתוך 35 סעיפי בדיקה במאזן הבוחן, מודל AI סורק את ההפרשים ומסמן 4 סעיפים שבהם הסטייה חורגת מסף המהותיות שהוגדר. החשב מאמת את השורות מול ה-GL ומוסיף את ההסבר העסקי.
- FP&A ותחזיות: תחזית חודשית מבוססת על שלושה מנועי צמיחה — הכנסות, עלויות שכר (Headcount) והוצאות הנהלה וכלליות. ה-AI מסייע לנסח את הניתוח של שונות התרחישים, בעוד מנהל ה-FP&A וה-CFO מאשרים את ההנחות הכלכליות.
- חשבות שכר ופניות עובדים: מתוך עשרות פניות חודשיות בנושאי שכר, כלי AI מקבץ שאלות דומות, מאתר נתונים חסרים בטפסים ומנסח טיוטות מענה. חשב השכר מאמת את פרטי העובד וההסכם הקיבוצי או האישי לפני שליחת המייל.
איך בנוי תהליך AI פיננסי שאפשר לסמוך עליו
תהליך פיננסי אמין אינו מתחיל בפרומפט יצירתי, אלא בארכיטקטורת נתונים מסודרת. עליכם לדעת בדיוק מאיזו מערכת ERP הגיע הנתון, מי מוסמך להשתמש בו, מה גבולות הגזרה של המשימה ואיך מוודאים את התוצאה. כפי שהסברנו במאמר על ארכיטקטורת תיבת המייל של ה-CFO, חוסר סדר בקלט מוביל בהכרח לשגיאות חמורות בפלט.
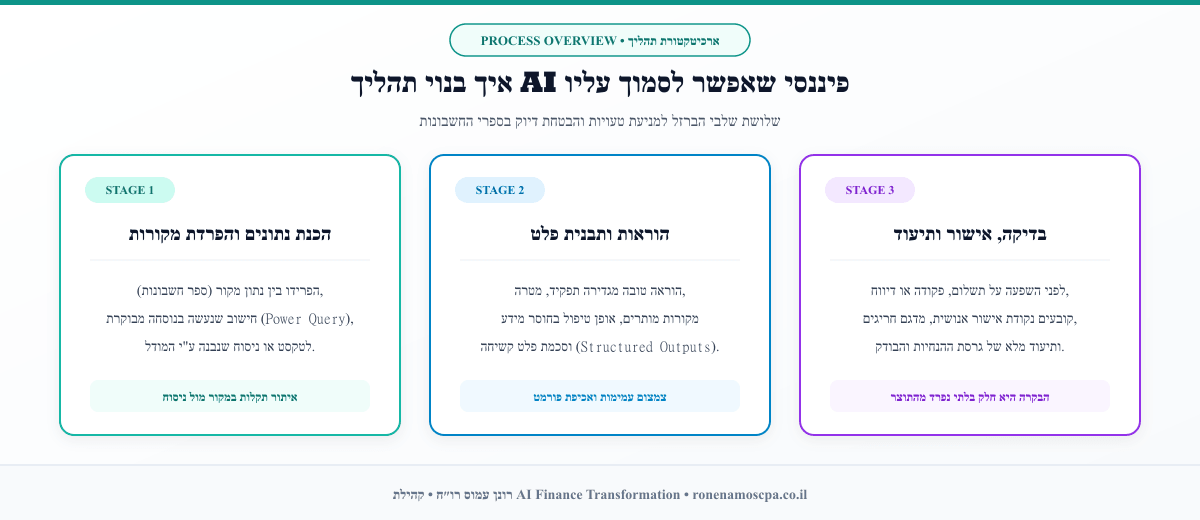
ארכיטקטורת העבודה האמינה מורכבת משלושה שלבי ברזל:
1. הכנת נתונים והפרדת מקורות (Data Isolation)
הפרידו תמיד בין נתון מקור (שנשלף מספר החשבונות), חישוב מתמטי מבוקר (שמבוצע בנוסחאות אקסל, Power Query או Python), לבין טקסט ופרשנות שמנוסחים על ידי המודל.
לעולם אל תבקשו ממודל שפה לבצע פעולות חשבונאיות מצטברות או לחשב סטיות אחוזיות ישירות מטקסט חופשי. נוסחאות חישוב צריכות להתבצע במנועים דטרמיניסטיים. מיקרוסופט מתארת את Power Query ככלי מובהק לחיבור מקורות, טרנספורמציה ואיחוד נתונים, וניתן להעמיק בכך בתיעוד הרשמי של Power Query. כפי שהדגשנו במדריך על אימות נתונים לפני הכל, ניקוי ואימות הקלט הם 80% מההצלחה.
2. הוראות ותבנית פלט מובנית (Structured Outputs)
הוראה מקצועית מגדירה תפקיד, מטרה עסקית, מקורות מותרים בלבד, הנחיות ברורות לטיפול במידע חסר ותבנית פלט קשיחה (למשל JSON או טבלה מוגדרת).
OpenAI ממליצה במדריך הרשמי שלה על מתן הקשר ממוקד והגדרת גבולות ברורים (מדריך Prompt Engineering של OpenAI). יתרה מכך, שימוש ב-Structured Outputs מאפשר לאלץ את המודל להחזיר פלט שעומד בסכמה מוגדרת מראש (Schema Enforcement), מה שמונע שגיאות פענוח במערכות ההמשך.
להלן תבנית פרומפט מעשית ומאומתת שתוכלו ליישם מיד לניתוח סטיות בסגירת חודש:
👉 לחצו לצפייה בפרומפט המלא: ניתוח סטיות תקציב מול ביצוע לסגירת חודש FINANCE PROMPT
3. בדיקה, אישור ותיעוד (Human-in-the-Loop & Audit Trail)
לפני שפלט כלשהו משפיע על תשלום לספק, רישום פקודת יומן או דוח המוגש להנהלה, נקודת האישור האנושית היא חובה מוחלטת. הבקרה אינה "שלב ביניים עד שהמודל ישתפר", אלא חלק בלתי נפרד מארכיטקטורת המוצר הפיננסי:
- בדיקה מול תוצאות עבר: הריצו תמיד את התהליך החדש על נתונים היסטוריים ידועים כדי לוודא עקביות.
- תיעוד סוגי שגיאות: רשמו האם תקלה נבעה משדה שלא חולץ כראוי, מסיווג שגוי או ממבנה קובץ שהשתנה ב-ERP.
- מנגנון עצירה והעברה לאדם (Fallback): אם רמת הוודאות של המודל נמוכה מסף מוגדר, הוא אינו מנחש אלא מעביר את השורה לבדיקת חשב.
- שמירת לוג ביקורת (Audit Log): תעדו מי אישר את הפלט, מה היה קובץ המקור ואיזו גרסת הנחיות שימשה.
איפה AI פיננסי נכשל ואיך מצמצמים את הסיכון
כישלון נפוץ ביישום AI במחלקות כספים הוא תשובה בעלת ביטחון עצמי גבוה שאין לה גיבוי בנתונים. מודל עשוי לבלבל בין שנת מס נוכחית לקודמת, או להציג קשר סטטיסטי מקרי כאילו מדובר בסיבתיות עסקית מוכחת. לדוגמה, ירידה בהוצאות שיווק בחודש מסוים עשויה לנבוע מעיכוב בקבלת חשבונית מספק ולא מחיסכון תקציבי יזום.
כשלי מידע נוספים מתרחשים עוד לפני שהמודל מקבל את הקלט: תאריכים בפורמט אמריקאי (MM/DD) לעומת ישראלי (DD/MM), שורות כפולות, או קוד ספק שגוי ב-Priority. מודל AI אינו פותר נתונים פגומים; הוא רק מנסח את הטעות באופן משכנע יותר.
אבטחת מידע, פרטיות וניהול סיכונים
איש כספים אינו רשאי להזין נתוני שכר, מספרי חשבונות בנק או מידע פיננסי סודי לממשקים ציבוריים ללא הסדרה.
- יש לבחון את תנאי הפרטיות של מסלולי ה-Enterprise — כפי שמפרטת OpenAI בעמוד Enterprise Privacy, שבו מוגדר כי נתוני לקוחות ארגוניים אינם משמשים לאימון מודלים.
- מסגרת ניהול הסיכונים של המכון הלאומי לתקנים (NIST) מציעה עקרונות ברורים לניהול סיכוני AI לאורך כל מחזור החיים (NIST AI Risk Management Framework).
לפני כל הטמעה, צוות הכספים חייב לענות על ארבע שאלות מפתח:
- האם מותר מבחינה רגולטורית להזין את הנתון הזה למערכת שנבחרה?
- האם ניתן לשחזר את שרשרת ההחלטה מפקודת היומן ועד למסמך המקור (Auditability)?
- מה הנזק המרבי אם הפלט שגוי או חלקי?
- האם הכלי מכריע או רק מכין טיוטה לאישור אנושי?
יישומים לפי תפקיד: חשבונאות, FP&A ושכר
בכל תפקיד במחלקת הכספים, יישום ה-AI מתמקד בנקודת כאב שונה:
| תפקיד | משימות ליבה בסיוע AI | נקודת הבקרה האנושית (Human-in-the-Loop) | ערך מוסף נמדד |
|---|---|---|---|
| הנהלת חשבונות (AP/AR) | חילוץ שדות מחשבוניות ספקים, הצעת סיווג חשבונאי, הצלבת יתרות ספקים | מנהל החשבונות מאמת ספקים חדשים ובודק עסקאות חריגות מעל ₪10,000 | קיצור זמן קליטת חשבוניות ב-60% ומניעת תשלומים כפולים |
| חשבות וסגירת חודש | סריקת מאזן בוחן, זיהוי סטיות חריגות מתקופה קודמת, בדיקת התאמות בנקים | החשב מאמת את מספרי ה-GL ומאשר פקודות חתך והפרשות | סגירת ספרים מהירה ביומיים-שלושה ללא פגיעה בביקורת |
| FP&A ואנליזה עסקית | בניית תרחישי שונות, ניסוח סיפור מנהלים ל-Deck דירקטוריון, איחוד קבצים | האנליסט בודק את ההנחות הכלכליות ותקינות הנוסחאות | חיסכון של שעות עבודה ידניות בהכנת המצגת להנהלה |
| חשבות שכר | מיון שאילתות עובדים, איתור שדות חסרים בטפסי 101, טיוטות מענה | חשב השכר מאמת זכאויות מול הסכמי עבודה ומערכת השכר | שיפור זמני תגובה לעובדים תוך הגנה מלאה על פרטיות |
למי שמעוניין להעמיק בארכיטקטורה של סוכנים אוטונומיים לבקרה, מומלץ לקרוא את המדריך המקיף על סוכני ביקורת פיננסית חכמים, המציג כיצד להגדיר חוקי בקרה אוטומטיים במחלקת הכספים.
איך להתחיל: פיילוט מצומצם של 30 יום עם תנאי יציאה ברורים
הטעות הגדולה ביותר היא לנסות לעשות מהפכה כוללת בבת אחת. במקום זאת, התחילו בפיילוט ממוקד בן 30 יום המוקדש לתהליך בודד, מוגדר ובעל תוצאה שניתנת להשוואה מול ביצוע קיים (כגון חילוץ נתוני חשבוניות או ניתוח סטיות GL).
הגדירו מראש מדדי הצלחה ברורים: זמן ביצוע, אחוז מקרים שחזרו לתיקון ידני, וסוגי שגיאות שאותרו.
כללי ההחלטה בסיום הפיילוט:
- להמשיך ולהרחיב: אם התהליך עמד בספי הדיוק, חסך שעות עבודה מוכחות, ויש בעל תפקיד ברור שמפקח על התוצרים באופן שוטף.
- לשנות ולדייק: אם מרבית התקלות נבעו מקלט לא נקי (קובצי מקור משובשים), מהוראות עמומות בפרומפט או מחוסר הגדרה של סכמת הפלט.
- לעצור מיד: אם אי אפשר לאמת את נכונות הפלטים בקלות, אם נחשף מידע רגיש ללא הרשאה, או אם קיים סיכון ששגיאה מהותית תחמוק מהעין האנושית ישירות לדוחות הכספיים.
השילוב הנכון בין כוח המחשוב של ה-AI לבין הניסיון והשיפוט המקצועי של איש הכספים הוא זה שמייצר את היתרון האמיתי — דיוק חשבונאי מרבי לצד מהירות עסקית.
הצעד הבא
הצעד הבא שלך הוא לעוד מידע, תוכן ומדריכים לפני כולם. הירשם לספריית התוכן AI Finance Transformation.
מקורות והרחבות לקריאה נוספת
- למעוניינים בהכשרה מעשית מקיפה לצוותי כספים וחשבות: קורס AI Finance Transformation.
- לייעוץ וליווי ארגוני בהטמעת אוטומציות ובקרות מתקדמות: שירותי ייעוץ והטמעה.
- בניית דשבורדים חכמים ותובנות ניהוליות: מדריך דשבורדים פיננסיים מבוססי AI.
פוסטים קשורים
דיווח ניהולי חודשי אוטונומי ב-Claude: עידן הפרומפטים נגמר — כך בונים מערכת
איך לבנות דוח רווח והפסד מאוחד עם Claude: המדריך השלם לאיחוד ישויות ובקרות פיננסיות
אם אפשר להוכיח כל חישוב, מה בעצם הבעיה? בניית מודל פיננסי תלת-דוחִי ב-Excel עם AI
רוצה לשמוע עוד?
הזמן פגישת ייעוץ חינמית או הירשם לניוזלטר כדי לקבל עוד תכנים כאלו.